

近期资本市场的分化走势,让很多普通投资者陷入纠结。
不少散户面对持续走高的盘面,内心充满顾虑,始终担心高位行情随时回调崩盘。
但反观市场机构,整体操作思路完全相反,一直在持续逆势布局、加仓核心赛道。
这种极致的市场分歧,根源在于散户和机构的评判标准完全不同。普通投资者习惯盯着股价高低、静态估值判断风险,而机构的核心研判依据,是企业的后续成长潜力。
资本市场有一个朴素且受用的逻辑,绝大多数行情震荡、估值压力,都能靠企业高速成长消化掉。如果成长力度不够,市场还会加速倒逼行业升级,打开新的增长空间。
当下A股三大低估高成长赛道,已经走出了明确的超额收益趋势。
存储赛道是当下科技板块的核心标杆,行业景气度遥遥领先。
行业头部企业的业绩数据,足以印证赛道的含金量。国内存储龙头企业2025年全年利润为18亿元,2026年单季度利润就达到247亿元,单季度业绩是去年全年的十倍。
企业业绩预告同样亮眼,上半年归母净利润区间在500亿至700亿元,全年业绩有望达到去年的近千倍。爆炸式的业绩增长,彻底重构了行业估值体系。
目前A股上市的存储相关企业,包括各类模组公司,此前均签署了两年长期供货协议,提前锁定低位原材料成本。
成本优势加持下,行业企业半年报业绩普遍实现数千百分比的增长。
各类存储细分领域同步走强,闪存、固态存储相关企业半年报增速稳定在100%至500%,行业整体增长势头十分迅猛。
财报落地后,整个存储板块市盈率仅维持在几十倍,估值水平低于地产、化工等传统行业,真正实现了行情越涨、估值越便宜。
行业增长具备极强的可持续性,AI产业的爆发持续拉动存储需求迭代。
文字、图片、视频的存储需求逐级倍增,物理人工智能的快速普及,进一步放大视频存储缺口,行业长期增量空间十分广阔。
外资机构也持续看好赛道前景,近期再度上调相关企业目标价,充分认可行业长期价值。
MLCC赛道的行情潜力,很容易被普通投资者低估。
很多人看到行业百倍静态市盈率,就判定赛道估值偏高,却忽略了资本市场更重要的动态估值逻辑。判断科技赛道价值,动态市盈率、动态市净率,远比静态数据更靠谱。
全球MLCC行业巨头从7月1日开启新一轮涨价,本轮涨价行情具备持续性。
2026年以来,行业已经完成多轮调价,2月涨价10%、4月涨价15%、5月涨价10%,行业景气度持续升温。
MLCC行业有着独特的发展特性,整体毛利率处于科技行业低位,但业绩爆发弹性极强,被很多机构视作小型存储赛道。
行业盈利逻辑简单清晰,常规状态下产品售价100元,成本85元,扣除各类费用后净利润仅5元。本轮AI驱动的行业涨价行情,远超此前新能源汽车带动的增长周期。
保守按照低端产品涨价两倍计算,产品售价升至300元,即便原材料成本同步翻倍至170元,企业净利润也能达到120元。
对比可以看出,行业净利润最高可翻24倍,高端产品增长空间更为可观。
即便当前行业静态市盈率达到100倍,结合爆发式的业绩增速,动态估值依旧处于严重低估状态。
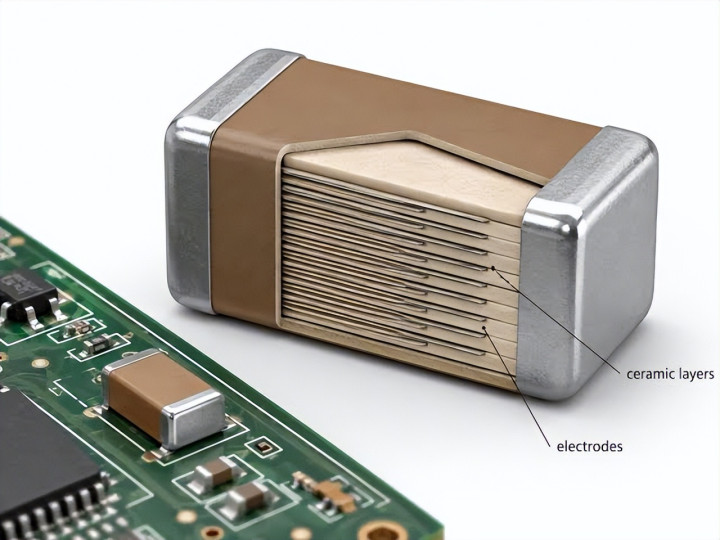
光电赛道的业绩爆发力虽不及存储、MLCC,但胜在走势稳健、估值安全,性价比优势突出。
行业整体市盈率仅60倍,企业业绩增速普遍维持在80%至150%,部分企业增速更高。
行业经营环境持续优化,二季度物料紧缺问题得到有效改善,企业产能释放效率提升,后续业绩增速还会持续走高。
机构评判科技赛道,核心参考PEG指标,也就是估值与增速的比值。
60倍估值匹配100%的业绩增速,赛道PEG仅为0.6。
科技行业中,PEG数值低于1,就代表估值合理、存在低估机会,只要成长趋势能够持续,赛道行情就具备充足的上行空间。
散户与机构的操作分歧,本质是认知的差距。
普通投资者纠结短期股价涨跌、静态估值高低,机构聚焦长期成长空间、动态估值变化。
当下A股还有算力、半导体材料、功率半导体等多个优质细分赛道,都具备高成长、低估值的特点。
读懂成长逻辑、看清行业趋势,才能在震荡的市场中抓住确定性机会。
亿策略配资提示:文章来自网络,不代表本站观点。